Как с помощью Data-Driven-подхода оценивать эффективность сотрудников и команд
 AGIMA16 декабря 2020Сергей Кожемякин·Исполнительный директор
Компания AGIMA работает в сфере заказной веб-разработки, и тут всё совсем не так, как при разработке IT-продукта. Маржинальность невелика и инвестиций мы не привлекаем, поэтому для стабильной работы, нам нужно быть сверх-эффективными в каждый момент времени.
IT-специфика даёт нам все инструменты и возможности для точной оценки рентабельности производства, каждого отдельного юнита и даже каждого сотрудника.
Коротко
| Уровень оценки | Что проверять |
|---|---|
| Компания | Выручку, затраты и операционный результат |
| Подразделение | Загрузку, прямые и распределённые расходы |
| Проект | Объём, рентабельность, сроки и качество |
| Команда | Общие продуктовые и проектные показатели |
| Сотрудник | Результат в контексте роли и доступных ресурсов |
Data-Driven-подход не сводится к рейтингу сотрудников. Количественные показатели нужно дополнять качественной оценкой, учитывать контекст проекта и не превращать метрику в самостоятельную цель.
Числовые примеры и внутренние нормативы отражают практику AGIMA на момент публикации статьи в декабре 2020 года. Для текущих решений их нужно пересчитать по актуальным данным компании.
В статье я расскажу о том, как мы пользуемся этими инструментами, чтобы сохранять лидирующую позицию на нашем рынке и вести прибыльный и устойчивый бизнес.
Рентабельность производства
Как и все, мы оцениваем рентабельность производства. Основной параметр на всех уровнях оценки — «усреднёнка». Это средняя рентабельность за 3 месяца (2 предыдущих и текущий). Все управленческие решения мы принимаем, опираясь на этот параметр, и это позволяет избежать ошибок, связанных со «скачками» доходов/расходов, которые могут быть весьма значительными при наличии долгих контрактов с нерегулярным закрытием.
Для анализа рентабельности по производственным подразделениям (в нашем случае это системная аналитика, прототипирование, дизайн, web-аналитика, frontend, backend, QA, информационная безопасность и менеджмент) нужно как-то поделить общие косвенные затраты (аренда офиса, административные расходы, HR, PR и т.д.).
Тут существует несколько подходов, мы выбрали распределение «по головам»: при таком подходе в каждое производственное подразделение падает объём косвенных, пропорциональный количеству штатных производственных единиц в этом подразделении.
Такой подход стимулирует нанимать в штат только высококвалифицированных кадров, поскольку стоимость специалиста для подразделения складывается из его зарплаты и косвенных.
Например, при размере косвенных на человека 150 тысяч, стоимость junior-разработчика с зарплатой 80 тысяч для подразделения будет лишь на 26% меньше, чем стоимость разработчика с зарплатой 160 тысяч (80+150 = 230, 160+150 = 310).
Это соответствует нашей общей ресурсной стратегии: компетенции должны быть «внутри», а «руки» для выполнения типовых задач можно подключать внешние.
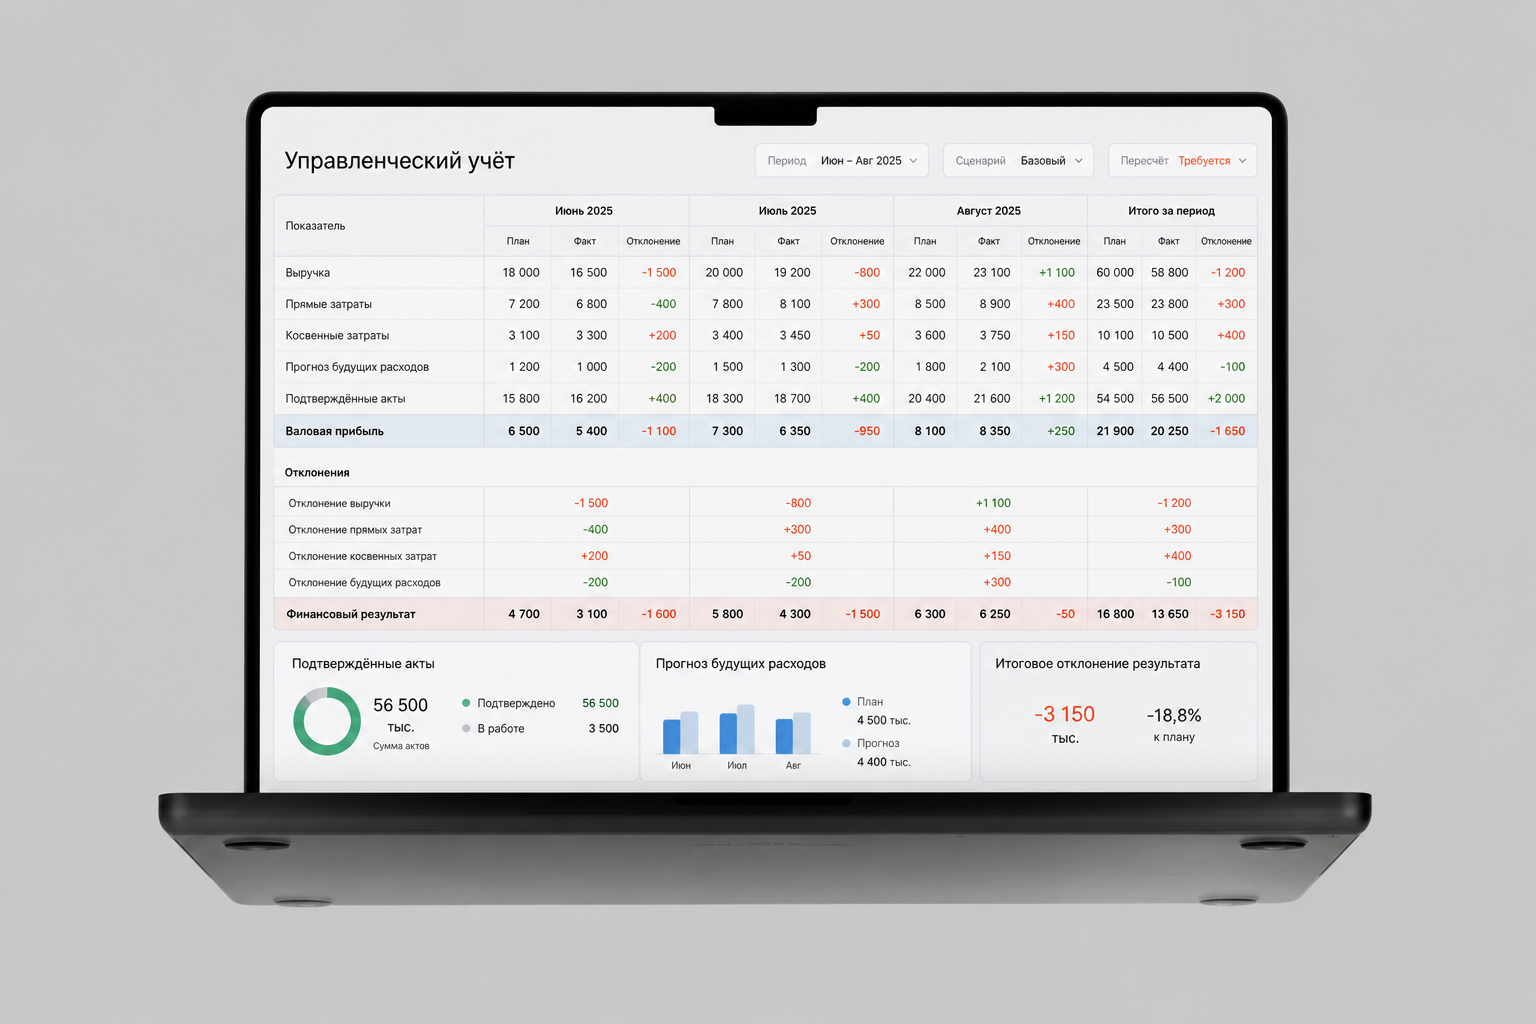
| Показатель | Март | Апрель | Май |
|---|---|---|---|
| Акты без НДС | 10 000 000 | 11 000 000 | 10 000 000 |
| НДС | 1 300 000 | 1 430 000 | 1 300 000 |
| Транзиты отгрузки | 293 679 | — | 10 976 |
| Транзиты закупки | −293 679 | — | −10 976 |
| Субподряд / закупки | −800 000 | −900 000 | −850 000 |
| ФОТ | −1 500 000 | −2 000 000 | −2 000 000 |
| ФОТ + ЕСН: непроизводство | −505 000 | −740 000 | −740 000 |
| ФОТ + ЕСН: администрация | −200 000 | −200 000 | −200 000 |
| Косвенные затраты: администрация | −3 750 000 | −4 800 000 | −5 528 029 |
| Косвенные затраты: прочее | −2 231 000 | −2 239 610 | −2 532 112 |
| Прибыль | 1 719 000 | 1 060 390 | −910 141 |
| Рентабельность за 1 месяц | 17% | 10% | −9% |
| Рентабельность за 3 месяца | 17% | 13% | 6% |
Декомпозиция рентабельности
Итак, мы поняли, как считается рентабельность по подразделениям, следующий шаг — отслеживание рентабельности работы ключевых производственных сотрудников: тимлидов и арт-директоров. Оценка рентабельности каждого такого сотрудника позволяет понять эффективность работы команд, которые эти сотрудники возглавляют.
Но в рамках проекта чаще всего задействовано больше одного производственного подразделения, поэтому мы внедрили ещё одно измерение рентабельности: проектный уровень.
Этот уровень оценки возложен на руководителей проектов.
Изначально руководители проекта были замотивированы исключительно на объём без учёта рентабельности.
Казалось, что это хорошая схема, поскольку работала система сдержек и противовесов: руководитель проекта обеспечивает объём, а тимлид — рентабельность, но по факту возникали сложности :
- Менеджерам интересно продавать и делать нерентабельные задачи, в итоге тимлиду нужно реализовывать этот нерентабельный объём в ущерб своей мотивации или с потерей качества.
- Мы не видим рентабельность проектов в разрезе по разным департаментам.
Поэтому решили встроить и в мотивацию менеджера триггер по минимальной рентабельности проекта.
Как и раньше, базой для оценки эффективности менеджера является объём, но с оговоркой, что этот объём должен быть рентабелен.
В итоге мы видим слабые и сильные места по всем подразделениям в двух разрезах: производство и конкретный ресурс, а также проектный офис и конкретный проект. На основании этих данных можно принимать управленческие решения.
Но визуализация данных для топов компании — не единственный итог углублённого анализа рентабельности производства.
Важнее то, что данные по рентабельности и объёму выработки доступны в виде дашбордов всем сотрудникам и ложатся в их мотивационные схемы, формируя бонусную часть зарплаты.
Количественные показатели эффективности в мотивационных схемах и KPI
В нашей компании, например, у тимлида норма выработки устанавливается как ФОТ + налоги + косвенные + внутренние проектные затраты + внешние проектные затраты + норма прибыли.
С объёма сверх нормы выработки специалист получает бонус.
Бонус тимлида рассчитывается по следующей схеме:
| Показатель | Июль 2019 (III кв.) | Август 2019 (III кв.) | Сентябрь 2019 (III кв.) | Октябрь 2019 (IV кв.) | Ноябрь 2019 (IV кв.) | Декабрь 2019 (IV кв.) |
|---|---|---|---|---|---|---|
| Отгрузки | 1 000 000 | 1 000 000 | 1 000 000 | 1 500 000 | 2 000 000 | 1 000 000 |
| Общие затраты | 417 448 | 478 943 | 494 943 | 540 437 | 269 931 | 269 931 |
| Закупки (Outsource) | 220 000 | 182 000 | 198 000 | 190 000 | 50 000 | 50 000 |
| Прямые затраты (Inhouse) | 94 000 | 182 000 | 182 000 | 224 000 | 82 000 | 82 000 |
| ФОТ тимлида | 103 448 | 114 943 | 114 943 | 126 437 | 137 931 | 137 931 |
| Косвенные затраты | 184 000 | 272 000 | 272 000 | 314 000 | 172 000 | 172 000 |
| Прибыль | 398 552 | 249 057 | 233 057 | 645 563 | 1 558 069 | 558 069 |
| Ограничения | 40,00% | 40,00% | 40,00% | 40,00% | 40,00% | 40,00% |
| Рентабельность за месяц | 39,86% | 24,91% | 23,31% | 43,04% | 77,90% | 55,81% |
| Прибыль за последние три месяца | 398 552 | 647 609 | 880 667 | 1 127 678 | 2 436 690 | 2 761 701 |
| Усреднённая рентабельность за 3 месяца | 39,86% | 39,86% | 29,36% | 32,22% | 54,15% | 61,37% |
| Сверхприбыль (все что сверх 20%) | 198 552 | 247 609 | 280 667 | 427 678 | 900 000 | 900 000 |
| Бонусы (все, что сверх, за 3 месяца) | 6 618,39 | 8 253,64 | 9 355,56 | 14 255,94 | 30 000,00 | 30 000,00 |
Числовые показатели эффективности являются не только основой мотивационных схем, но и формируют KPI для последующего карьерного роста сотрудников.
Таким образом, у каждого специалиста формируется мотивация работать рентабельно, а это в свою очередь, делает всё производство эффективным.
Несмотря на очевидные преимущества, в процессе внедрения такой системы возникает большое количество сложностей:
- Много времени уходит на подсчёты (особенно поначалу, когда нет автоматизации).
- Система предполагает необходимость заставлять технарей быть экономистами (технари — это ещё полбеды, дизайнеры хотят заниматься ведением табличек ещё меньше!).
- Необходимость обеспечивать аккуратный тайм-трекинг для внутренних затрат.
- Нужно решить проблему правильного учёта разных типов проектов (Time & Materials, Выкуп, Fix price) путём введения поправочные коэффициентов.
Но все сложности окупаются, когда вы видите, как начинает работать осознанность на всех уровнях, и во всех принимаемых ежедневно в работе решениях учитывается фактор рентабельности: будь то идея топ-менеджера об открытии нового направления или желание руководителя проекта привлечь разработчика к сверхурочной работе, чтобы сдать проект в срок.
Замер и контроль количественных показателей превращает управление командами и сотрудниками в подобие RPG-игры, в которой мы прокачиваем персонажа.
Руководитель видит «характеристики» каждого специалиста и может правильно направлять сотрудников и распределять задачи. При этом:
- Каждый сотрудник нацелен на хороший финансовый результат и имеет перед глазами дашборд для контроля показателей;
- Легко контролировать эффективность каждого сотрудника и принимать кадровые решения на основании данных;
- Иерархическая система самоуправляема. Топ-менеджементу не обязательно контролировать каждого сотрудника, достаточно осуществлять контроль на один уровень ниже, например, производственных подразделений, а руководитель подразделения уже в свою очередь прозрачно видит, кто из его специалистов справляется и «тянет» департамент, а кто наоборот является обузой.
Качественные показатели эффективности сотрудников
Можно подумать, что замер количественных показателей — это изящное решение всех управленческих проблем, но в реальности этого зачастую бывает недостаточно.
Пара примеров:
- У вас длительный проект с регулярными фиксированными платежами от заказчика (выкуп команды). Числовые показатели на проекте стабильно хорошие (предположим, стоимость команды с косвенными и налогами = 1 млн. рублей, а клиент стабильно вам платит 1,5 млн.). Цифры говорят о том, что ничего не нужно предпринимать, но тут внезапно клиент разрывает контракт из-за накопившегося недовольства.
- На проекте сильный тимлид, но рентабельность проекта стабильно ниже целевой.
По цифрам, такого сотрудника надо уволить. Но может оказаться, что его подвела провальная работа менеджера или попался непобедимый бизнес-заказчик.
Как видно из примеров, количественные метрики обеспечивают стратегическую правильность решений, но для правильного тактического планирования их недостаточно, и нам нужны ещё и качественные метрики.
Качественными метриками я называю всё то, что нельзя измерить цифрами и нанести на график. Их можно и нужно ставить в KPI наряду с количественными.
Примеры качественных KPI для руководителя проектов:
- Пролонгация договора. В моменте на проекте всё хорошо, но клиент может не захотеть пролонгировать договор по ряду причин. Ставим эту задачу ему в KPI.
- Позитивная обратная связь как от клиента, так и от команды — проверяем с помощью процедуры Client Service, где измеряем NPS. Важно измерить ряд показателей по клиенту, чтобы решить незаметные проблемы до того, как они начнут влиять на количественные показатели.
- Допродажи и диверсификация — важно стимулировать расширение объёмов и спектра оказываемых услуг в рамках одного бизнес-заказчика.
- Контроль команды — менеджеру необходимо контролировать рабочий климат: нужно проводить ряд мероприятий, чтобы команда сработалась и каждый эффективно выполнял свою работу.
Мотивация команд: Система сдержек и противовесов VS Командные KPI
Можно рассматривать каждого сотрудника как отдельный юнит и заниматься его мотивацией отдельно.
Но выделенная команда зачастую работает над продуктом в тесной связке, в этом случае следует рассматривать не отдельно мотивацию каждого сотрудника, а всю команду вкупе.
В заказной разработке характерно выделяются две группы: производство и менеджмент.
Есть два подхода к мотивации этих групп:
- Система сдержек-противовесов.
- Единые цели или командные KPI.
Если применять систему сдержек-противовесов, то цели в разрезе количественных и качественных KPI распределятся между производством и менеджментом примерно так.
В целом такая стратегия даёт хороший эффект, в своеобразном управляемом конфликте рождается эффективная работа, но чаще (особенно при продуктовой разработке) подход себя не оправдывает и проигрывает командной мотивации.
С развитием гибких методологий стало принято мыслить категориями продуктовых команд. Когда вся команда работает над общим продуктом, задачи легко декомпозировать и разделить на количественные и качественные показатели продукта, получаемые из юнит-экономики.
Количественные:
- продажи;
- конверсия;
- количество скачиваний;
- рейтинг приложения;
- показатель отказов.
Качественные:
- сроки;
- качество кода;
- корректная архитектура.
Преимущества такого подхода:
- можно ставить команде в KPI показатели продукта (отдельному человеку их поставить нельзя, т к он не может единолично влиять на этот показатель, команда же полностью ответственна за продукт).
- команда работает сплочённо над общей целью, это положительно сказывается на мотивации и климате в коллективе.
Недостатки:
- По «учебнику» команда должна быть полностью самоорганизующейся, но, к сожалению, в реальности такого не бывает, и зачастую конфликты внутри команды сами могут не разрешаться и вести к ухудшению экономических показателей и требовать вмешательства извне.
Недостаток можно нивелировать, если применять гибридную схему: ставить цели и отслеживать выполнение как по команде, так и по каждому её члену.
Наши принципы и подходы к установке KPI
При установке качественных KPI важно руководствоваться принципами SMART-модели с пятью критериями:
- S – Specific (конкретность).
- M – Measurable (измеримость).
- А – Achievable (достижимость).
- R – Relevant (релевантность).
- T – Time bound (ограниченность по срокам).
Не буду останавливаться на них подробно, поскольку про это написано огромное количество литературы.
Но добавлю, что в дополнение к SMART-модели мы используем ещё два важных критерия — прозрачность и существенность.
Прозрачность. Важно, чтобы сотрудник в любой момент времени мог отследить, как выполнение его задачи влияет на общую картину по подразделению/компании и насколько в целом подразделение/компания справляется со своими KPI.
Существенность. Важно обеспечить систему, в которой KPI — важная часть жизни. Если KPI регулярно не выполняются сотрудником — включается жёсткий контроль или происходит увольнение.
А если KPI выполняются — происходит пересмотр грейда и зарплаты, выплачиваются бонусы (которые зависят от показателей прибыли, не ограничены сверху и считаются по понятной и прозрачной формуле).
В статье я рассказал, как мы обеспечиваем рентабельность производства, замеряя количественные и качественные показатели эффективности на всех уровнях и мотивируем каждого сотрудника работать рентабельно и качественно в рамках своей зоны ответственности.